Domain radio-und-fernsehen.de kaufen?
Wir ziehen mit dem Projekt
radio-und-fernsehen.de um.
Sind Sie am Kauf der Domain
radio-und-fernsehen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain radio-und-fernsehen.de kaufen?
Woher kommt der Familienname Haase?
Der Familienname Haase stammt aus Deutschland und den Niederlanden. In Deutschland ist Haase ein häufiger Nachname, der auf den Beruf des Hasenjägers oder Hasenzüchters zurückgeht. In den Niederlanden kann der Name Haase auch auf den Beruf des Hasenfängers oder Hasenzüchters zurückgeführt werden. Es ist möglich, dass der Familienname Haase auch auf einen Spitznamen für eine Person mit hasenähnlichen Merkmalen oder Verhaltensweisen zurückgeht. Insgesamt ist der Familienname Haase also eng mit der Jagd auf Hasen oder der Zucht von Hasen verbunden. **
Wie heißt diese Frisur von Jella Haase?
Die Frisur von Jella Haase nennt sich "Pixie Cut". Es handelt sich um einen kurzen Haarschnitt, bei dem das Haar an den Seiten und am Hinterkopf sehr kurz geschnitten ist, während das Deckhaar etwas länger bleibt. Diese Frisur ist bekannt für ihren frechen und modernen Look. **


Ähnliche Suchbegriffe für Haase
Top-Angebote
Produkte zum Begriff Haase:
-
Haase, B: Chronik des deutschsprachigen Films, Taschenbuch von Benjamin Haase,Manfred Haase, Lit Verlag, 978-3-643-15005-9Haase, B: Chronik Des Deutschsprachigen Films, Taschenbuch Von Benjamin Haase,manfred Haase, Lit Verlag, 978-3-643-15005-9, Seitenanzahl: 36834,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haase, Florian: Unternehmensbewertung und VerbundvermögensaufstellungUnternehmensbewertung und Verbundvermögensaufstellung , ¿¿Die deutschen Steuergesetze enthalten verschiedene Bewertungsanlässe, die eine Unternehmensbewertung erforderlich machen können. Für steuerliche Zwecke, insbesondere im Erbschaft- und Schenkungsteuerrecht, wird dabei meist auf das sog. vereinfachte Ertragswertverfahren zurückgegriffen. Besondere Regeln gelten darüber hinaus für die Bewertung von Grundvermögen und insbesondere Immobilien. Daran knüpft sich auch die sog. Verbundvermögensaufstellung an, wenn und soweit es um die Frage der erbschaftsteuerlichen Verschonungsregeln für Betriebsvermögen geht. Der vorliegende Titel bietet eine Einführung in diese Zusammenhänge und nutzbringende Hilfestellung bei auftretenden Fragen. Eine umfangreiche, online verfügbare Materialsammlung rundet das Thema ab. Inhaltsverzeichnis: ¿A. Einführung I. Anlässe für Unternehmensbewertungen 1. Rechtlich vorgegebene Bewertungsanlässe 2. Steuerrechtlich vorgegebene Bewertungsanlässe 3. Außerrechtliche und betriebswirtschaftlich bedingte Bewertungsanlässe II. Methodenvielfalt 1. Anspruch versus Realität 2. Bewertungsmethoden im weiteren Sinne 3. Bewertungsmethoden im engeren Sinne 4. Gängigste Verfahren in der Praxis III. Insbesondere: Erbschaft- und schenkungsteuerliche Bezüge 1. Allgemeines 2. Verbundvermögensaufstellung B. Bewertung von Grundvermögen I. Einleitung II. Bewertung von Grundvermögen 1. Allgemeines 2. Bewertung III. Bewertung von unbebauten Grundstücken 1. Begriff des unbebauten Grundstücks 2. Bewertungsverfahren IV. Bewertung von bebauten Grundstücken 1. Allgemeines 2. Vergleichswertverfahren 3. Ertragswertverfahren 4. Sachwertverfahren V. Sonderfälle 1. Bewertung bei Erbbaurechtsfällen 2. Gebäude auf fremden Grund und Boden 3. Grundstücke im Zustand der Bebauung 4. Ausländischer Grundbesitz 5. Nachweis des niedrigeren gemeinen Werts C. Bewertung von Betriebsvermögen und Anteilen an Kapitalgesellschaften I. Bewertungsgegenstand II. Relevante Bewertungsmaßstäbe III. Betriebsvermögen i. S. des Bewertungsgesetzes 1. Bewertungsrechtliche Wirtschaftsgüter des Betriebsvermögens 2. Bewertungsrechtliche Wirtschaftsgüter des Betriebsvermögens einer Personengesellschaft 3. Sonderproblematik der Betriebsgrundstücke 4. Berücksichtigung von Schulden und sonstigen Abzügen 5. Wertansatz und Ermittlung des Betriebsvermögens IV. Wertpapiere und Anteile an Kapitalgesellschaften nach dem Bewertungsgesetz 1. Grundlagen 2. Wertermittlung des Anteils an einer Kapitalgesellschaft V. Wertermittlung im vereinfachten Ertragswertverfahren 1. Grundlagen 2. Berechnungsschritte im vereinfachten Ertragswertverfahren 3. Exkurs: Paketzuschlag VI. Substanzwertermittlung 1. Grundlagen 2. Ermittlung dem Grunde nach 3. Ermittlung der Höhe nach 4. Vereinfachungsregeln 5. Negativer Substanzwert VII. Aufteilung des gemeinen Wertes 1. Betriebsvermögen einer Personengesellschaft 2. Anteil an einer Kapitalgesellschaft VIII. Berechnungsbeispiele zum vereinfachten Ertragswertverfahren und Substanzwert 1. Bewertung von Kapitalgesellschaftsbeteiligungen 2. Bewertung von Personengesellschaftsbeteiligungen¿ D. Ermittlung des begünstigten Vermögens und Verbundvermögensaufstellung I. Grundstruktur des § 13b ErbStG II. Begünstigungsfähiges Vermögen III. Begünstigtes Vermögen IV. Verwaltungsvermögen 1. Verwaltungsvermögen (ohne Finanzmittel) 2. Junges Verwaltungsvermögen 3. Finanzmittel ¿4. Schuldenabzug beim übrigen Verwaltungsvermögen 5. Unschädliches Verwaltungsvermögen 6. Investitionsklausel V. Verbundvermögensaufstellung 1. Verbundvermögensaufstellung bei Kapitalgesellschaftsbeteiligungen von 25% und weniger und Anwendung der "Konzernklausel" nach R E 13b.20 Abs. 1 Satz 2 Halbsatz 2 ErbStR 2. Verwaltungsvermögen im Verbund 3. Finanzmittel und Schulden im Verbund 4. Schuldenverrechnung mit übrigem Verwaltungsvermögen im Verbund 5. Junges Verwaltungsvermögen im Verbund 6. Junge Finanzmittel im Verbund 7. Zahlenbeispiel Verbundvermögensaufstellung inklusive Konsolidierung konzerninterner Finanzmittel und Schulden ¿E. Anhang I. Anlagen 1. Grundbesitzbewertung 2. Vereinfachtes Ertragswertverfahren 3. Begünstigung Betriebsvermögen II. Tabellen , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage Online-Version inklusive., Erscheinungsjahr: 20231221, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Haase, Florian~Heckt, Lukas~Müller, Sven~Nürnberg, Philip, Auflage: 24001, Auflage/Ausgabe: 1. Auflage Online-Version inklusive, Keyword: Unternehmenswertermittlung; Immobilienbewertung; Bewertungsmethoden; Betriebsvermögenbewertung; Wertermittlungsverfahren; Grundvermögensbewertung, Fachschema: Unternehmensbewertung~Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Unternehmensorganisation~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Eigentum und Organisation von Unternehmen~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 288 Blätter, Länge: 209, Breite: 148, Höhe: 20, Gewicht: 382, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
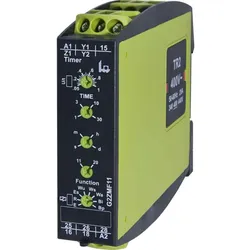
Tele Haase Zeitrelais G2ZMF11Ausführung des elektrischen Anschlusses=SchraubanschlussKomplettgerät mit Sockel=neinAufsteckbar auf Schütz=neinFunktion ansprechverzögert=jaFunktion rückfallverzögert=jaFunktion einschaltwischend=jaFunktion ausschaltwischend=jaFunktion Stern/Dreieck=neinFunktion Impulsformend=neinFunktion blinkend mit Pause beginnend, Festzeit=jaFunktion blinkend mit Impuls beginnend, Festzeit=jaFunktion taktend mit Pause beginnend, variabel=neinFunktion taktend mit Impuls beginnend, variabel=neinZeitbereich=1..2592000 sFernbedienung möglich=neinGeeignet als Fernbedienung=neinBemessungssteuerspeisespannung Us bei AC 50 Hz=0 VBemessungssteuerspeisespannung Us bei AC 60 Hz=0 VBemessungssteuerspeisespannung Us bei DC=0 VSpannungsart zur Betätigung=AC/DCAnzahl der Ausgänge, unverzögert, Wechsler=1Anzahl der Ausgänge, verzögert, Wechsler=1Ausgänge, umschaltbar verzögert/unverzögert=jaMit Halbleiterausgang=ne...155,45 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
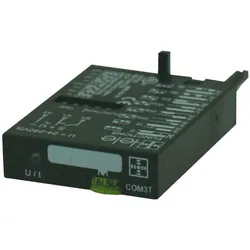
Tele Haase Zeitmodul COM3TPAusführung des elektrischen Anschlusses=SteckanschlussKomplettgerät mit Sockel=jaFunktion ansprechverzögert=jaFunktion rückfallverzögert=jaFunktion einschaltwischend=jaFunktion ausschaltwischend=jaFunktion Stern/Dreieck=neinFunktion Impulsformend=neinFunktion blinkend mit Pause beginnend, Festzeit=jaFunktion blinkend mit Impuls beginnend, Festzeit=jaFunktion taktend mit Pause beginnend, variabel=neinFunktion taktend mit Impuls beginnend, variabel=neinZeitbereich=1..36000 sFernbedienung möglich=neinGeeignet als Fernbedienung=neinBemessungssteuerspeisespannung Us bei AC 50 Hz=24..240 VBemessungssteuerspeisespannung Us bei DC=24..240 VSpannungsart zur Betätigung=AC/DCMit Halbleiterausgang=neinBreite=38 mmHöhe=73,5 mmTiefe=26 mm70,94 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Ist Jella Haase sehr hübsch oder nicht so, und ist sie single?
Die Schönheitsempfindung ist subjektiv, daher kann ich nicht beurteilen, ob Jella Haase als "sehr hübsch" angesehen wird. Was den Beziehungsstatus betrifft, habe ich keine Informationen darüber, ob sie derzeit single ist oder nicht. **
-
Wie kann man eine Sendung im Radio oder Fernsehen live verfolgen? Welche Faktoren bestimmen den Erfolg einer Sendung im Fernsehen oder Radio?
Man kann eine Sendung im Radio oder Fernsehen live verfolgen, indem man den entsprechenden Sender einschaltet oder online streamt. Die Faktoren, die den Erfolg einer Sendung bestimmen, sind unter anderem die Qualität des Inhalts, die Beliebtheit der Moderatoren oder Schauspieler, sowie die Sendezeit und Konkurrenzprogramme. Zudem spielt auch die Werbung und Promotion eine wichtige Rolle für den Erfolg einer Sendung. **
-
Welche Sendung hast du gestern im Fernsehen oder im Radio verfolgt?
Gestern habe ich die Nachrichten im Fernsehen gesehen. Danach habe ich eine Kochshow auf einem Kochkanal verfolgt. Später habe ich noch eine Radiosendung über aktuelle Musik gehört. **
-
Wie funktioniert die Übertragung und Empfang von FM-Radiofrequenzen? Warum ist FM-Radio immer noch so beliebt trotz des Aufkommens digitaler Medien?
Die Übertragung von FM-Radiofrequenzen erfolgt durch Modulation der Trägerfrequenz mit dem Audiosignal. Der Empfang erfolgt durch einen Radioempfänger, der die modulierte Frequenz demoduliert und das Audiosignal wiedergibt. FM-Radio ist immer noch beliebt, da es eine breite Auswahl an Sendern bietet, eine gute Klangqualität hat und einfach zu bedienen ist. Außerdem ist es in vielen Regionen kostenlos verfügbar und benötigt keine Internetverbindung, was es zu einer praktischen und kostengünstigen Option macht. **


Welche Frequenz hat Radio?
Radiofrequenzen liegen typischerweise im Bereich von 30 kHz bis 300 GHz. Diese Frequenzen werden von Radiosendern genutzt, um Signale zu übertragen, die dann von Radiogeräten empfangen werden können. Die genaue Frequenz hängt vom jeweiligen Radiosender ab, da verschiedene Sender unterschiedliche Frequenzen verwenden. Um Radio zu hören, muss das Radiogerät auf die entsprechende Frequenz eingestellt sein, auf der der gewünschte Sender sendet. Insgesamt ist die Bandbreite der Radiofrequenzen breit und vielfältig, was es ermöglicht, eine Vielzahl von Radiosendern auf verschiedenen Frequenzen zu empfangen. **
Wie können digitale Signale für den Empfang von Fernsehen, Radio und anderen Informationen genutzt werden?
Digitale Signale können über Antennen, Kabel oder Satelliten empfangen werden. Sie werden von Empfangsgeräten wie Fernsehern, Radios oder Computern decodiert und in Bild- und Tonsignale umgewandelt. Durch die Verwendung von digitalen Signalen können Informationen in hoher Qualität und ohne Störungen übertragen werden. **
Top-Angebote
Produkte zum Begriff Haase:
-
Sonja Birnmeyer-Haase, Schulbücher von Sonja Birnmeyer-Haase, Lena-Christin Grzelachowski8 Spiele zur Förderung aller Kompetenzbereiche des Englischunterrichts - so bringt Lernen Spass! Spiele im Unterricht sind etwas ganz Besonderes, denn man kann mit ihnen Spass haben, aber auch Themeninhalte von einer ganz anderen Seite üben und wiederholen. Genau dafür ist dieser Band gedacht. In ihm finden Sie acht verschiedene Spiele für Ihren Englischunterricht in den Jahrgangsstufen 5 und 6 verteilt auf drei Themenbereiche: Vokabeln und Rechtschreibung, Satzstrukturen, Kommunikation und Aussprache, Grammatik. Pro Spiel gibt es sowohl eine Spielbeschreibung für Sie als Lehrkraft mit Informationen zu Kompetenzen, Sozialform, Zeit, Sinn und Ziel des Spiels sowie zu benötigten Materialien als auch eine Spielbeschreibung für die Lerngruppe. Darüber hinaus erhalten Sie zu jedem Spiel die erforderlichen Spielkarten, Spielscheine etc., die zum Ausdrucken in Farbe ausserdem im digitalen Zusatzmaterial zum Download bereitstehen.25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haase, B: Chronik des deutschsprachigen Films, Taschenbuch von Benjamin Haase,Manfred Haase, Lit Verlag, 978-3-643-15005-9Haase, B: Chronik Des Deutschsprachigen Films, Taschenbuch Von Benjamin Haase,manfred Haase, Lit Verlag, 978-3-643-15005-9, Seitenanzahl: 36834,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haase, Florian: Unternehmensbewertung und VerbundvermögensaufstellungUnternehmensbewertung und Verbundvermögensaufstellung , ¿¿Die deutschen Steuergesetze enthalten verschiedene Bewertungsanlässe, die eine Unternehmensbewertung erforderlich machen können. Für steuerliche Zwecke, insbesondere im Erbschaft- und Schenkungsteuerrecht, wird dabei meist auf das sog. vereinfachte Ertragswertverfahren zurückgegriffen. Besondere Regeln gelten darüber hinaus für die Bewertung von Grundvermögen und insbesondere Immobilien. Daran knüpft sich auch die sog. Verbundvermögensaufstellung an, wenn und soweit es um die Frage der erbschaftsteuerlichen Verschonungsregeln für Betriebsvermögen geht. Der vorliegende Titel bietet eine Einführung in diese Zusammenhänge und nutzbringende Hilfestellung bei auftretenden Fragen. Eine umfangreiche, online verfügbare Materialsammlung rundet das Thema ab. Inhaltsverzeichnis: ¿A. Einführung I. Anlässe für Unternehmensbewertungen 1. Rechtlich vorgegebene Bewertungsanlässe 2. Steuerrechtlich vorgegebene Bewertungsanlässe 3. Außerrechtliche und betriebswirtschaftlich bedingte Bewertungsanlässe II. Methodenvielfalt 1. Anspruch versus Realität 2. Bewertungsmethoden im weiteren Sinne 3. Bewertungsmethoden im engeren Sinne 4. Gängigste Verfahren in der Praxis III. Insbesondere: Erbschaft- und schenkungsteuerliche Bezüge 1. Allgemeines 2. Verbundvermögensaufstellung B. Bewertung von Grundvermögen I. Einleitung II. Bewertung von Grundvermögen 1. Allgemeines 2. Bewertung III. Bewertung von unbebauten Grundstücken 1. Begriff des unbebauten Grundstücks 2. Bewertungsverfahren IV. Bewertung von bebauten Grundstücken 1. Allgemeines 2. Vergleichswertverfahren 3. Ertragswertverfahren 4. Sachwertverfahren V. Sonderfälle 1. Bewertung bei Erbbaurechtsfällen 2. Gebäude auf fremden Grund und Boden 3. Grundstücke im Zustand der Bebauung 4. Ausländischer Grundbesitz 5. Nachweis des niedrigeren gemeinen Werts C. Bewertung von Betriebsvermögen und Anteilen an Kapitalgesellschaften I. Bewertungsgegenstand II. Relevante Bewertungsmaßstäbe III. Betriebsvermögen i. S. des Bewertungsgesetzes 1. Bewertungsrechtliche Wirtschaftsgüter des Betriebsvermögens 2. Bewertungsrechtliche Wirtschaftsgüter des Betriebsvermögens einer Personengesellschaft 3. Sonderproblematik der Betriebsgrundstücke 4. Berücksichtigung von Schulden und sonstigen Abzügen 5. Wertansatz und Ermittlung des Betriebsvermögens IV. Wertpapiere und Anteile an Kapitalgesellschaften nach dem Bewertungsgesetz 1. Grundlagen 2. Wertermittlung des Anteils an einer Kapitalgesellschaft V. Wertermittlung im vereinfachten Ertragswertverfahren 1. Grundlagen 2. Berechnungsschritte im vereinfachten Ertragswertverfahren 3. Exkurs: Paketzuschlag VI. Substanzwertermittlung 1. Grundlagen 2. Ermittlung dem Grunde nach 3. Ermittlung der Höhe nach 4. Vereinfachungsregeln 5. Negativer Substanzwert VII. Aufteilung des gemeinen Wertes 1. Betriebsvermögen einer Personengesellschaft 2. Anteil an einer Kapitalgesellschaft VIII. Berechnungsbeispiele zum vereinfachten Ertragswertverfahren und Substanzwert 1. Bewertung von Kapitalgesellschaftsbeteiligungen 2. Bewertung von Personengesellschaftsbeteiligungen¿ D. Ermittlung des begünstigten Vermögens und Verbundvermögensaufstellung I. Grundstruktur des § 13b ErbStG II. Begünstigungsfähiges Vermögen III. Begünstigtes Vermögen IV. Verwaltungsvermögen 1. Verwaltungsvermögen (ohne Finanzmittel) 2. Junges Verwaltungsvermögen 3. Finanzmittel ¿4. Schuldenabzug beim übrigen Verwaltungsvermögen 5. Unschädliches Verwaltungsvermögen 6. Investitionsklausel V. Verbundvermögensaufstellung 1. Verbundvermögensaufstellung bei Kapitalgesellschaftsbeteiligungen von 25% und weniger und Anwendung der "Konzernklausel" nach R E 13b.20 Abs. 1 Satz 2 Halbsatz 2 ErbStR 2. Verwaltungsvermögen im Verbund 3. Finanzmittel und Schulden im Verbund 4. Schuldenverrechnung mit übrigem Verwaltungsvermögen im Verbund 5. Junges Verwaltungsvermögen im Verbund 6. Junge Finanzmittel im Verbund 7. Zahlenbeispiel Verbundvermögensaufstellung inklusive Konsolidierung konzerninterner Finanzmittel und Schulden ¿E. Anhang I. Anlagen 1. Grundbesitzbewertung 2. Vereinfachtes Ertragswertverfahren 3. Begünstigung Betriebsvermögen II. Tabellen , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage Online-Version inklusive., Erscheinungsjahr: 20231221, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Haase, Florian~Heckt, Lukas~Müller, Sven~Nürnberg, Philip, Auflage: 24001, Auflage/Ausgabe: 1. Auflage Online-Version inklusive, Keyword: Unternehmenswertermittlung; Immobilienbewertung; Bewertungsmethoden; Betriebsvermögenbewertung; Wertermittlungsverfahren; Grundvermögensbewertung, Fachschema: Unternehmensbewertung~Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Unternehmensorganisation~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Eigentum und Organisation von Unternehmen~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 288 Blätter, Länge: 209, Breite: 148, Höhe: 20, Gewicht: 382, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Woher kommt der Familienname Haase?
Der Familienname Haase stammt aus Deutschland und den Niederlanden. In Deutschland ist Haase ein häufiger Nachname, der auf den Beruf des Hasenjägers oder Hasenzüchters zurückgeht. In den Niederlanden kann der Name Haase auch auf den Beruf des Hasenfängers oder Hasenzüchters zurückgeführt werden. Es ist möglich, dass der Familienname Haase auch auf einen Spitznamen für eine Person mit hasenähnlichen Merkmalen oder Verhaltensweisen zurückgeht. Insgesamt ist der Familienname Haase also eng mit der Jagd auf Hasen oder der Zucht von Hasen verbunden. **
-
Wie heißt diese Frisur von Jella Haase?
Die Frisur von Jella Haase nennt sich "Pixie Cut". Es handelt sich um einen kurzen Haarschnitt, bei dem das Haar an den Seiten und am Hinterkopf sehr kurz geschnitten ist, während das Deckhaar etwas länger bleibt. Diese Frisur ist bekannt für ihren frechen und modernen Look. **
-
Ist Jella Haase sehr hübsch oder nicht so, und ist sie single?
Die Schönheitsempfindung ist subjektiv, daher kann ich nicht beurteilen, ob Jella Haase als "sehr hübsch" angesehen wird. Was den Beziehungsstatus betrifft, habe ich keine Informationen darüber, ob sie derzeit single ist oder nicht. **
-
Wie kann man eine Sendung im Radio oder Fernsehen live verfolgen? Welche Faktoren bestimmen den Erfolg einer Sendung im Fernsehen oder Radio?
Man kann eine Sendung im Radio oder Fernsehen live verfolgen, indem man den entsprechenden Sender einschaltet oder online streamt. Die Faktoren, die den Erfolg einer Sendung bestimmen, sind unter anderem die Qualität des Inhalts, die Beliebtheit der Moderatoren oder Schauspieler, sowie die Sendezeit und Konkurrenzprogramme. Zudem spielt auch die Werbung und Promotion eine wichtige Rolle für den Erfolg einer Sendung. **
Ähnliche Suchbegriffe für Haase
-
Tele Haase Zeitrelais G2ZMF11Ausführung des elektrischen Anschlusses=SchraubanschlussKomplettgerät mit Sockel=neinAufsteckbar auf Schütz=neinFunktion ansprechverzögert=jaFunktion rückfallverzögert=jaFunktion einschaltwischend=jaFunktion ausschaltwischend=jaFunktion Stern/Dreieck=neinFunktion Impulsformend=neinFunktion blinkend mit Pause beginnend, Festzeit=jaFunktion blinkend mit Impuls beginnend, Festzeit=jaFunktion taktend mit Pause beginnend, variabel=neinFunktion taktend mit Impuls beginnend, variabel=neinZeitbereich=1..2592000 sFernbedienung möglich=neinGeeignet als Fernbedienung=neinBemessungssteuerspeisespannung Us bei AC 50 Hz=0 VBemessungssteuerspeisespannung Us bei AC 60 Hz=0 VBemessungssteuerspeisespannung Us bei DC=0 VSpannungsart zur Betätigung=AC/DCAnzahl der Ausgänge, unverzögert, Wechsler=1Anzahl der Ausgänge, verzögert, Wechsler=1Ausgänge, umschaltbar verzögert/unverzögert=jaMit Halbleiterausgang=ne...155,45 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Tele Haase Zeitmodul COM3TPAusführung des elektrischen Anschlusses=SteckanschlussKomplettgerät mit Sockel=jaFunktion ansprechverzögert=jaFunktion rückfallverzögert=jaFunktion einschaltwischend=jaFunktion ausschaltwischend=jaFunktion Stern/Dreieck=neinFunktion Impulsformend=neinFunktion blinkend mit Pause beginnend, Festzeit=jaFunktion blinkend mit Impuls beginnend, Festzeit=jaFunktion taktend mit Pause beginnend, variabel=neinFunktion taktend mit Impuls beginnend, variabel=neinZeitbereich=1..36000 sFernbedienung möglich=neinGeeignet als Fernbedienung=neinBemessungssteuerspeisespannung Us bei AC 50 Hz=24..240 VBemessungssteuerspeisespannung Us bei DC=24..240 VSpannungsart zur Betätigung=AC/DCMit Halbleiterausgang=neinBreite=38 mmHöhe=73,5 mmTiefe=26 mm70,94 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Tele Haase Überwachungsrelais G2TF02Ausführung des elektrischen Anschlusses=SchraubanschlussMit abnehmbaren Klemmen=jaAnzahl der Messkreise=1Fehlerspeicherung möglich=jaExterner Reset möglich=jaWiderstandsmessbereich=1800..3600 OhmAnzahl der Kontakte als Wechsler=2Breite=22,5 mmHöhe=90 mmTiefe=103 mm78,08 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Welche Sendung hast du gestern im Fernsehen oder im Radio verfolgt?
Gestern habe ich die Nachrichten im Fernsehen gesehen. Danach habe ich eine Kochshow auf einem Kochkanal verfolgt. Später habe ich noch eine Radiosendung über aktuelle Musik gehört. **
-
Wie funktioniert die Übertragung und Empfang von FM-Radiofrequenzen? Warum ist FM-Radio immer noch so beliebt trotz des Aufkommens digitaler Medien?
Die Übertragung von FM-Radiofrequenzen erfolgt durch Modulation der Trägerfrequenz mit dem Audiosignal. Der Empfang erfolgt durch einen Radioempfänger, der die modulierte Frequenz demoduliert und das Audiosignal wiedergibt. FM-Radio ist immer noch beliebt, da es eine breite Auswahl an Sendern bietet, eine gute Klangqualität hat und einfach zu bedienen ist. Außerdem ist es in vielen Regionen kostenlos verfügbar und benötigt keine Internetverbindung, was es zu einer praktischen und kostengünstigen Option macht. **
-
Welche Frequenz hat Radio?
Radiofrequenzen liegen typischerweise im Bereich von 30 kHz bis 300 GHz. Diese Frequenzen werden von Radiosendern genutzt, um Signale zu übertragen, die dann von Radiogeräten empfangen werden können. Die genaue Frequenz hängt vom jeweiligen Radiosender ab, da verschiedene Sender unterschiedliche Frequenzen verwenden. Um Radio zu hören, muss das Radiogerät auf die entsprechende Frequenz eingestellt sein, auf der der gewünschte Sender sendet. Insgesamt ist die Bandbreite der Radiofrequenzen breit und vielfältig, was es ermöglicht, eine Vielzahl von Radiosendern auf verschiedenen Frequenzen zu empfangen. **
-
Wie können digitale Signale für den Empfang von Fernsehen, Radio und anderen Informationen genutzt werden?
Digitale Signale können über Antennen, Kabel oder Satelliten empfangen werden. Sie werden von Empfangsgeräten wie Fernsehern, Radios oder Computern decodiert und in Bild- und Tonsignale umgewandelt. Durch die Verwendung von digitalen Signalen können Informationen in hoher Qualität und ohne Störungen übertragen werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.